 Doanh nghiệp sản xuất xanh
Cuộc chiến ví điện tử tại Việt Nam đang ngày càng khốc liệt và chuyển sang một giai đoạn cạnh tranh mới, không chỉ dừng lại ở việc “đốt tiền” bằng các chương trình khuyến mãi.
4/12/2025
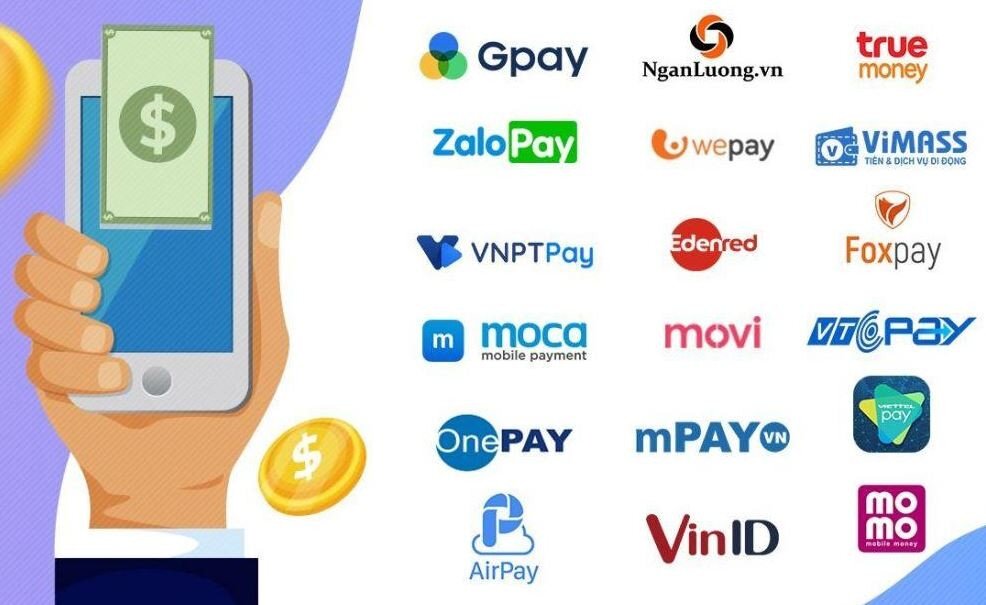 Thị trường đang chứng kiến sự dịch chuyển chiến lược rõ rệt của các “ông lớn” và sự đào thải của những “tay chơi” yếu hơn, theo đúng quy luật đào thải khắc nghiệt của thị trường.
Sự cạnh tranh nhau rất lớn
Sự thống trị của các “ông lớn” khi thị trường vẫn được dẫn dắt bởi một số tên tuổi lớn như MoMo, ZaloPay, Viettel Money, ShopeePay và VNPAY. Đây là các ví điện tử đã xây dựng được hệ sinh thái và lượng người dùng trung thành và tương đối lớn.
Với các ví nhỏ hơn đang có sự thoái lui. Điển hình là việc Moca (ví gắn liền với Grab) đã thông báo ngừng cung cấp dịch vụ (từ khoảng giữa năm 2024).
Điều này cho thấy mức độ cạnh tranh gay gắt và khốc liệt của thị trường ví điện tử. Sự khó khăn trong việc tìm kiếm lợi nhuận bền vững là thấy rõ. Nếu không có hệ sinh thái đủ mạnh và tìm phép thử để giải được bài toán lợi nhuận đường dài thì không thể tồn tại.
Cạnh tranh về hệ sinh thái và tiện ích
Cuộc chiến không còn là cuộc chiến bình thường mà là cuộc đua xây dựng Siêu ứng dụng giữa các doanh nghiệp ngành.
Trong đó, Viettel Money tận dụng mạng lưới viễn thông và tài chính rộng khắp để đẩy mạnh dịch vụ tại cả khu vực thành thị và nông thôn.
MoMo tiếp tục mở rộng sang các dịch vụ tài chính mới như chứng khoán (mini-app), bảo hiểm, và các tiện ích đời sống.
ZaloPay khai thác lợi thế từ nền tảng nhắn tin Zalo với lượng người dùng khổng lồ.
VNPAY tập trung vào việc mở rộng mạng lưới chấp nhận thanh toán (VNPAY-QR) với độ phủ lớn tại các điểm bán hàng, nhà hàng, siêu thị.
Nhưng sự phân mảnh thị trường này cũng gây không ít khó khăn cho sự lớn lên của các thương hiệu. Khiến cho thị trường khó tập trung và lớn mạnh mà dàn trải, thiếu nội lực và sự bền vững.
Áp lực từ các chính sách mới của ngành Ngân hàng
Bên cạnh đó các ví còn chịu đựng áp lực mới, từ sự trỗi dậy của các Mobile Banking. Các ngân hàng thương mại đã đầu tư mạnh mẽ vào chuyển đổi số, tạo ra các ứng dụng Mobile Banking có trải nghiệm và tiện ích gần như một ví điện tử. Điều này tạo ra một đối thủ cạnh tranh trực tiếp và vô cùng mạnh mẽ.
Quy định về Xác thực Sinh trắc học của ngành Ngân hàng cũng đã hoàn tất nên Ngân hàng có tính bảo mật được cho là cao hơn các ứng dụng trung gian khác và được người dùng tương đối tin tưởng hơn.
Việc Ngân hàng Nhà nước yêu cầu áp dụng xác thực sinh trắc học (như khuôn mặt) cho các giao dịch trực tuyến giá trị cao (trên 10 triệu đồng) (từ khoảng tháng 7/2024) cũng đang là thách thức, vừa là cơ hội. Nó đòi hỏi các ví phải nâng cấp công nghệ bảo mật để đảm bảo an toàn, khẳng định lòng tin của người dùng, trong tình hình mới.
Xu hướng mới: Thanh toán xuyên biên giới
Một hướng đi mới và đầy tiềm năng là thanh toán xuyên biên giới, thông qua việc tham gia vào các sáng kiến kết nối thanh toán khu vực (RPC) do Ngân hàng Nhà nước thúc đẩy. Điều này mở ra cơ hội cho các ví điện tử tham gia vào thị trường kiều hối và phục vụ khách du lịch, ngoài biên giới. Đây cũng là thuận lợi chung của các ví cho việc mở rộng thị trường. Nhưng con đường này cũng đang có rất nhiều rào cản, không hề dễ dàng.
Trên thực tế, dù hoạt động và cạnh tranh khốc liệt, nhưng các ví điện tử ở Việt Nam vẫn đạt được các thành tựu đáng tự hào. Với các con số đáng chú ý như sau: Việt Nam đã có hơn 32 triệu ví điện tử đang hoạt động (tính đến giữa năm 2024), chia đều cho các ứng dụng lớn, nhỏ khác nhau trên thị trường.
Theo báo cáo “Người tiêu dùng số – The Connected Consumer” của Decision Lab – đối tác độc quyền của YouGov tại Việt Nam, phối hợp Hiệp hội tiếp thị di động Việt Nam, trong quý 3/2023 thì thị phận phân chia như sau:
MoMo chiếm 68% thị phần, tiếp theo là Zalopay chiếm 51%, ShopeePay chiếm 31%, Viettel Money có 27%, VNPay ở vị trí tiếp theo với 17% và ví điện tử Moca đứng ở vị trí thứ 6 với 6%. Do đó việc ví điện tử Moca dừng hoạt động là điều có thể nhìn thấy trước.
Từ 1/7/2024, Moca ngừng cung cấp dịch vụ ví điện tử trên ứng dụng Moca và trên ứng dụng Grab. Sau ngày này, Moca vẫn tiếp tục là đối tác chiến lược của Grab cho các hoạt động thanh toán trực tuyến, cung cấp một số dịch vụ trung gian thanh toán cho toàn bộ hệ sinh thái Grab tại Việt Nam.
Như vậy là, dù thị trường ví điện tử đang được dự báo tiếp tục tăng trưởng mạnh mẽ, với mục tiêu của Chính phủ là đến năm 2025 sẽ có 80% người dân trên 15 tuổi có tài khoản giao dịch tại ngân hàng hoặc ví điện tử. Nhưng khó khăn và thách thức cho các ví điện tử vẫn còn rất lớn.
Trong khi đó, một phân tích của FiinGroup – nhà cung cấp dữ liệu tài chính, thông tin kinh doanh và nghiên cứu công bố đầu năm nay cho thấy:
Số lượng nhà cung cấp trung gian thanh toán (IPS) tại Việt Nam đã tăng lên 50 và số lượng người dùng ví điện tử đang hoạt động tại Việt Nam dự kiến sẽ tăng lên 50 triệu vào cuối năm nay. Tăng 39% so với 36 triệu người dùng hoạt động được ghi nhận vào năm 2023.
Thêm vào đó, cuộc chiến của các ứng dụng giờ đây là về hiệu quả tài chính (làm sao để có lợi nhuận thay vì chỉ “đốt tiền” như trước đây). Đồng thời hệ sinh thái cần phải đa dạng và công nghệ bảo mật phải tiên tiến hơn. Đây chính là các bài toán mà các ví điện tử ở Việt Nam phải giải, mới có thể tồn tại.
FiinGroup cũng chỉ ra một thực tế rằng, các ví điện tử tại Việt Nam vẫn chưa thoát khỏi mức chi phí cao để thu hút và giữ chân khách hàng.
Các nỗ lực quảng cáo và khuyến mại liên tục của các ví điện tử đã đặt ra gánh nặng chi phí rất lớn. Ngay cả những “ông lớn” thanh toán, với cơ sở là hàng triệu người như MoMo và Shopee Pay, vẫn tiếp tục phải chịu tổn thất lớn, dù doanh thu thuần tăng trưởng liên tục, nhưng không bù đắp nổi các chi phí.
Và việc để phát triển bền vững thì các ví vẫn còn là một con đường dài. Còn rất nhiều thời gian và các việc phải làm và “cuộc chơi” này vẫn còn tiếp diễn, chưa định hình một cách rõ ràng.
Thành Nguyễn.