 Doanh nghiệp sản xuất xanh
Phát biểu tại buổi họp báo về thông tin kết quả hoạt động ngân hàng năm 2024 và triển khai nhiệm vụ năm 2025 tổ chức chiều 7/1/2025, Phó thống đốc Ngân hàng Nhà nước (NHNN) Đào Minh Tú cho biết, tính đến 31/12/2024, tín dụng đã tăng 15,08%, đạt mục tiêu định hướng đặt ra từ đầu năm (15%), hơn 2 triệu tỷ đồng đã được bơm ra nền kinh tế và tập trung vào các lĩnh vực ưu tiên.
8/1/2025
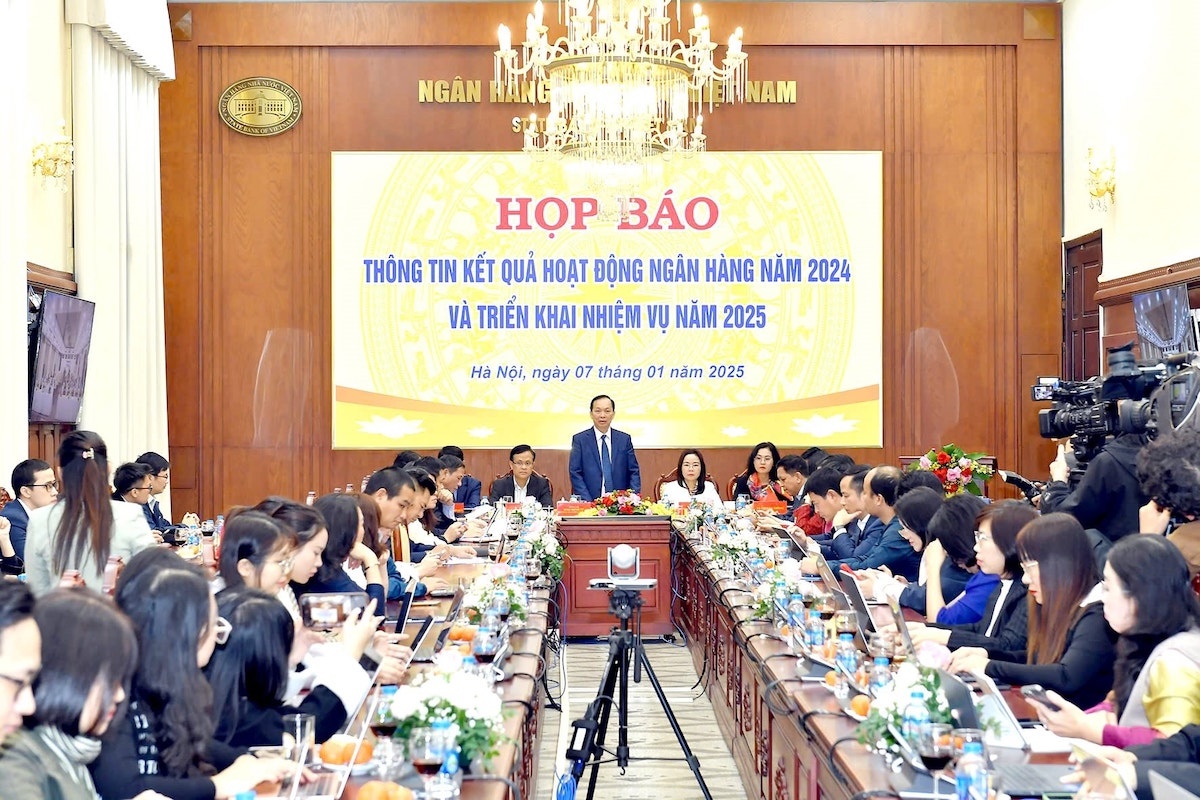
Theo Phó thống đốc, năm 2024, NHNN giao hết toàn bộ chỉ tiêu tăng trưởng tín dụng năm 2024 cho các tổ chức tín dụng (TCTD) ngay từ 31/12/2023. Trong năm 2024, NHNN chủ động thực hiện 2 lần điều chỉnh chỉ tiêu tăng trưởng tín dụng cho các TCTD vào ngày 28/8/2024 và ngày 28/11/2024 theo nguyên tắc cụ thể, đảm bảo công khai, minh bạch trong điều kiện lạm phát được kiểm soát tốt dưới mức mục tiêu và để kịp thời đáp ứng vốn cho nền kinh tế hỗ trợ phát triển sản xuất, kinh doanh. Đồng thời, NHNN tiếp tục triển khai chủ trương của Quốc hội, Chính phủ về nghiên cứu dỡ bỏ dần biện pháp giao chỉ tiêu tăng trưởng tín dụng.
Bên cạnh đó, NHNN tiếp tục chỉ đạo các TCTD đẩy mạnh triển khai các chương trình tín dụng như chương trình 145.000 tỷ đồng cho vay nhà ở xã hội, nhà ở công nhân, dự án cải tạo, xây dựng lại chung cư cũ; gói tín dụng 60.000 tỷ đồng dành cho lĩnh vực lâm, thủy sản…
Tuy nhiên, theo đánh giá của Phó Thống đốc, năm 2024 cũng còn nhiều điểm khó khăn. Nhiều doanh nghiệp vẫn gặp trở ngại trong tiếp cận vốn. Thị trường trái phiếu sau giai đoạn khó khăn vẫn chưa chưa phục hồi như trước. Dù một số doanh nghiệp đã phát hành trái phiếu theo quy định mới, minh bạch hơn, nhưng quy mô vẫn còn thấp. Thị trường bất động sản dù có dấu hiệu ấm lên vẫn tồn tại nhiều dự án gặp khó khăn liên quan đến pháp lý và giấy phép.
Về lãi suất, Phó Thống đốc Đào Minh Tú cho biết, các công cụ điều hành của NHNN như điều hành lãi suất, cho vay tái cấp vốn, hoạt động thị trường mở, mua bán tín phiếu… đều được sử dụng linh hoạt, đảm bảo thanh khoản cho các ngân hàng thương mại.
NHNN cũng đã nghiên cứu kỹ lưỡng và quyết định không điều chỉnh lãi suất nhằm duy trì sự ổn định và hài hòa giữa lãi suất huy động và lãi suất cho vay. Tuy nhiên, NHNN vẫn khuyến khích các ngân hàng tiết giảm chi phí để hỗ trợ giảm lãi suất cho vay. Trong thời gian qua, một số ngân hàng đã tăng lãi suất huy động, nhưng NHNN đánh giá vẫn nằm trong tầm kiểm soát và chưa tạo ra mất cân đối hay cần thay đổi lớn về chính sách.
Thông tin thêm, Phó Thống đốc Đào Minh Tú cho biết, trong cả năm 2024, lãi suất huy động tăng 0,71% so với cuối năm 2023 ở tất cả các tổ chức tín dụng. Còn lãi suất cho vay giảm bình quân 0,59% so với cuối năm 2023. Riêng các ngân hàng thương mại, mức giảm lãi suất là khoảng gần 1% so với cuối năm 2023. Tuy nhiên, trong quá trình hoạt động, cũng có một số ngân hàng nhỏ điều chỉnh tăng lãi suất huy động để đảm bảo thanh khoản trong một khoảng thời gian nào đó. Nhưng mức tăng vẫn nằm trong khung mà chúng tôi nhận thấy chưa cần có những biện pháp ngăn chặn đẩy lãi suất lên quá cao để mất cân bằng dòng tiền trên thị trường ngân hàng.
Chia sẻ về nhiệm vụ triển khai năm 2025, lãnh đạo NHNN cho hay năm 2025, NHNN đặt mục tiêu định hướng tín dụng tăng 16%. Ngành ngân hàng rất mong nền kinh tế nhận được nhiều nguồn vốn khác (trái phiếu doanh nghiệp, vốn tư nhân, ngân sách…) để giảm áp lực cho tín dụng. Tuy vậy, ngành ngân hàng cũng xác định trách nhiệm của mình nhằm thực hiện mục tiêu tăng trưởng GDP của Chính phủ (GDP tăng ít nhất 8%). Tất nhiên, con số 16% chỉ là mục tiêu định hướng, NHNN có thể điều chỉnh tùy tình hình thực tế trên cơ sở ổn định giá trị đồng tiền, tỷ giá và hỗ trợ tăng trưởng. Số tăng trưởng tín dụng 16% không phải mục tiêu cuối cùng, chỉ là con số đặt ra phù hợp với bối cảnh hiện tại. Quan trọng là tín dụng đi vào lĩnh vực nào và tăng trưởng tín dụng vào toàn nền kinh tế, không để các tổ chức tín dụng tăng trưởng nóng.
Theo NHNN, trong thời gian tới, NHNN tiếp tục bám sát diễn biến thị trường, tình hình kinh tế trong và ngoài nước để điều hành linh hoạt, đồng bộ các công cụ và giải pháp chính sách tiền tệ nhằm kiểm soát lạm phát, góp phần ổn định kinh tế vĩ mô, ổn định thị trường tiền tệ và ngoại hối, kiểm soát tốc độ tăng trưởng tín dụng theo định hướng đề ra.
Cụ thể, điều hành lãi suất phù hợp với diễn biến thị trường, kinh tế vĩ mô, lạm phát và mục tiêu chính sách tiền tệ. Theo dõi sát tình hình thị trường để điều hành tỷ giá linh hoạt, phù hợp, phối hợp đồng bộ với các công cụ chính sách tiền tệ, góp phần kiểm soát lạm phát và ổn định kinh tế vĩ mô. Thực hiện các giải pháp điều hành tín dụng phù hợp với diễn biến kinh tế vĩ mô, lạm phát, đáp ứng nhu cầu vốn tín dụng cho nền kinh tế. Giao chỉ tiêu tăng trưởng tín dụng năm 2025 ngay từ đầu năm cho các TCTD và thông báo công khai nguyên tắc xác định để TCTD chủ động thực hiện tăng trưởng tín dụng.
Đồng thời, chỉ đạo các TCTD tăng trưởng tín dụng an toàn, hiệu quả, hướng tín dụng vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên theo chủ trương của Chính phủ, kiểm soát chặt chẽ tín dụng đối với lĩnh vực tiềm ẩn rủi ro. Tạo điều kiện thuận lợi cho người dân, doanh nghiệp tiếp cận vốn tín dụng ngân hàng; tiếp tục triển khai các chương trình, chính sách tín dụng đặc thù đối với một số ngành, lĩnh vực theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ. Tiếp tục theo dõi, đôn đốc các TCTD triển khai quyết liệt các chương trình, chính sách tín dụng theo chỉ đạo của Chính phủ, Thủ tướng Chính phủ…
Cùng lúc, tăng cường đảm bảo an ninh, an toàn và bảo mật hoạt động thanh toán, ngân hàng; chỉ đạo các đơn vị cung ứng dịch vụ tích cực triển khai các giải pháp an toàn, bảo mật trong thanh toán trực tuyến, thanh toán thẻ ngân hàng để bảo vệ quyền, lợi ích hợp pháp của khách hàng. Đồng thời, đẩy mạnh truyền thông, giáo dục tài chính nhằm nâng cao kiến thức, kỹ năng cho công chúng trong sử dụng sản phẩm, dịch vụ tài chính, ngân hàng.
Nguồn:thuenhanuoc.vn